Оцените удобство взаимодействия с сайтом
Программа долгосрочных сбережений
Воспользуйтесь всеми преимуществами программы

Что такое программа
долгосрочных сбережений (ПДС)?
Эффективный финансовый инструмент, позволяющий
сформировать накопления для достижения намеченных целей. Программой предусмотрены дополнительные выплаты
от государства, повышенные налоговые льготы, гарантия...
сформировать накопления для достижения намеченных целей. Программой предусмотрены дополнительные выплаты
от государства, повышенные налоговые льготы, гарантия...
Читать полностью
Преимущества программы
Государственная поддержка
В течение 10 лет государство гарантированно будет софинансировать ваши личные взносы. Всего можно дополнительно получить до 360 000 ₽
Государство будет софинансировать ваши взносы в течение 10 лет начиная с года, следующего за годом уплаты первого взноса. Общая сумма софинансирования государства в течение 10 лет составит до 360 000₽, а соотношение личных взносов и взносов государства будет ежегодно определяться уровнем вашего среднемесячного дохода:
Если вы уплачиваете взносы более чем по одному договору долгосрочных сбережений, государственная поддержка будет осуществляться по всем заключенным договорам, но не более 36 000₽ в год по всем договорам.
Доступность
Сумма первого взноса — от 2 000 ₽. Пополнять счет можно в любое время и на любую сумму
Первоначального взнос – от 2000 рублей, это минимальный размер взноса, необходимый для получения господдержки.
Максимальный размер взносов не ограничен.
Максимальный размер взносов не ограничен.
Налоговый вычет
Возвращайте до 88 000 ₽ в год
с суммы ваших взносов до 400 000 ₽
с суммы ваших взносов до 400 000 ₽
Условия для получения налогового вычета по ПДС:
1. Если с даты заключения ДДС до даты обращения участника такого договора за назначением выплат по нему после наступления основания для их назначения составляет 10 лет (указанный срок применяется с учетом переходных положений):
5 лет - при заключении договора в 2024 - 2026 годах;
6 лет - при заключении договора в 2027 году;
7 лет - при заключении договора в 2028 году;
8 лет - при заключении договора в 2029 году;
9 лет - при заключении договора в 2030 году.
2. Если в течение срока действия договора вкладчик не имел одновременно более двух других договоров ПДС (т.е. всего не более трех договоров ПДС, за исключением случаев прекращения договора ПДС с переводом выкупной суммы в другой НПФ)
3. Максимальная сумма налога к возврату зависит от ставки НДФЛ, применяемой к доходам вкладчика (при ставке НДФЛ 13% максимальная сумма налога к возврату составляет 52 000 ₽ в год, при ставке НДФЛ 15% составляет 60 000 ₽ в год, при ставке НДФЛ 18% составляет 72 000 ₽ в год, при ставке НДФЛ 20% составляет 80 000 ₽ в год, при ставке НДФЛ 22% составляет 88 000 ₽ в год).
1. Если с даты заключения ДДС до даты обращения участника такого договора за назначением выплат по нему после наступления основания для их назначения составляет 10 лет (указанный срок применяется с учетом переходных положений):
2. Если в течение срока действия договора вкладчик не имел одновременно более двух других договоров ПДС (т.е. всего не более трех договоров ПДС, за исключением случаев прекращения договора ПДС с переводом выкупной суммы в другой НПФ)
3. Максимальная сумма налога к возврату зависит от ставки НДФЛ, применяемой к доходам вкладчика (при ставке НДФЛ 13% максимальная сумма налога к возврату составляет 52 000 ₽ в год, при ставке НДФЛ 15% составляет 60 000 ₽ в год, при ставке НДФЛ 18% составляет 72 000 ₽ в год, при ставке НДФЛ 20% составляет 80 000 ₽ в год, при ставке НДФЛ 22% составляет 88 000 ₽ в год).
Безопасность
Сохранность средств гарантируется Агентством по страхованию вкладов на сумму до 2 800 000 ₽
Система гарантирования прав участников ПДС является специальной государственной программой, реализуемой в соответствии с Федеральным законом от 28.12.2022 No 555-ФЗ «О гарантировании прав участников негосударственных пенсионных фондов в рамках деятельности по негосударственному пенсионному обеспечению и формированию долгосрочных сбережений
Гибкая система выплат
Участник в праве в любой момент забрать личные взносы, а получить максимальную выплату можно при
выполнении одного из условий: наступление пенсионных оснований, 15 лет участия в программе, в особых
жизненных ситуациях.
Право на получение выплаты по договору долгосрочных сбережений имеют участники при наличии хотя бы одного из следующих условий:
- Достижение возраста 60 лет (для мужчин) или 55 лет (для женщин);
- Истечение 15 лет с наиболее ранней даты заключения договора долгосрочных сбережений. В случае, если участником заключалось сразу несколько договоров, указанный срок исчисляется с даты заключения первого из указанных договоров
- Вы сможете получить средства в любой момент при оплате дорогостоящего лечения и/или потере кормильца. Важно!Перечень видов критических заболеваний, для которых требуется дорогостоящее лечение, утверждается Правительством Российской Федерации
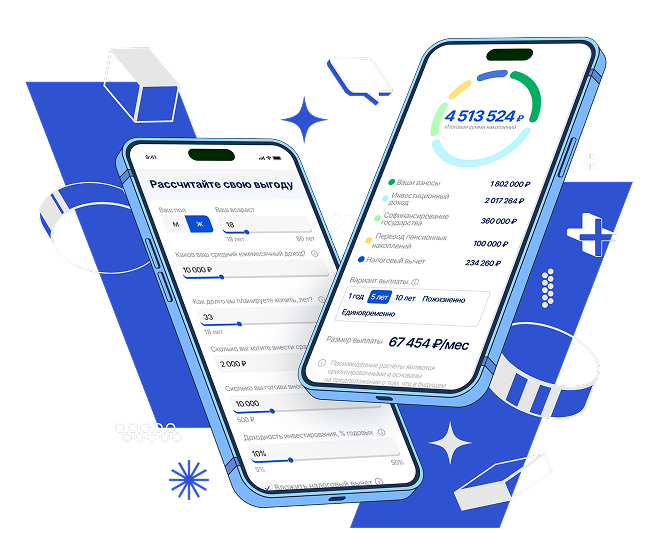
Рассчитайте свою выгоду
Ваш пол
Ваш возраст
Первоначальный взнос, ₽
Ежемесячный доход, ₽
Срок участия в программе, лет
Ежемесячный взнос, ₽
Сумма на счету ОПС, ₽
627 435 000
₽
Итоговая сумма накоплений
Вариант выплаты
Размер выплаты
67 454 ₽/мес
Произведённые расчёты являются ориентировочными и основаны на предположении о том, что в будущем доходность Фонда составит 11% годовых. Фактический размер возврата налога будет зависеть от суммарных доходов вкладчика, которые относятся только к основной налоговой базе (п.3 ст. 210 НК РФ). Например, заработная плата, премии, отпускные, больничные за счет работодателя. К процентам по вкладам, доходам по операциям с ценными бумагами, выплатам по пенсионному обеспечению и прочим доходам, перечисленным в п.6 ст. 210 НК РФ, налоговый вычет на долгосрочные сбережения не применяется. Предложение носит информационный характер и не является публичной офертой. Возможно увеличение или уменьшение дохода от размещения пенсионных резервов и инвестирования пенсионных накоплений. Результаты инвестирования в прошлом не определяют доходов в будущем. Государство не гарантирует доходности размещения пенсионных резервов и инвестирования пенсионных накоплений.
Популярные вопросы
Что такое Программа долгосрочных сбережений (ПДС)?
ПДС - эффективный финансовый инструмент, позволяющий сформировать накопления для достижения намеченных целей. Программой предусмотрена господдержка, повышенные налоговые льготы, гарантия сохранности средств и безубыточности вложений, а также возможность «разморозить» ваши пенсионные накопления.
Какие преимущества есть у программы?
Программа предусматривает несколько стимулирующих мер:
Где можно заключить договор долгосрочных сбережений?
Заключить договор долгосрочных сбережений Вы можете:
-
на сайте Фонда или в Личном кабинете;
-
лично при обращении в офис Фонда. При себе необходимо иметь оригинал паспорта, информацию о номере СНИЛС и ИНН, а также предоставить сотруднику Фонда адрес Вашей электронной почты для отправки договора-оферты и ссылки для оплаты первоначального взноса.
Договор долгосрочных сбережений считается заключенным с даты поступления от Вкладчика в Фонд первого сберегательного взноса* в размере, указанном в договоре (не менее 2 000 руб. или в большем размере) или при подписании согласия (акцепта) на заключение такого договора (если форма договора предусматривает заключение договора путем подписания согласия (акцепта), а также при подписании договора с помощью приложения «Госключ».
*Обращаем внимание, что взнос учитывается только от лица, заключившего договор. Взнос будет зачислен в течение 3-х рабочих дней.
Какие документы требуются для заключения договора ДС?
Паспорт, номера СНИЛС и ИНН.
Сколько договоров ДС можно оформить?
Заключить можно неограниченное количество договоров ДС как в свою пользу, так и в пользу третьих лиц.
Однако обращаем внимание, что одним из условий для получения налогового вычета с суммы сберегательных взносов, уплаченных по договору ДС, является одновременное наличие не более 3-х действующих договоров ДС (за исключением случаев прекращения договора ДС с переводом выкупной суммы в другой НПФ, а также если по заключенному договору ДС не перечислялись взносы и такой договор ДС прекращен на дату подачи заявления на вычет).
С 01.09.2026 года условие по количеству договоров для целей получения налогового вычета по программе долгосрочных сбережений предусматривает, что налогоплательщик в течение срока действия договора ДС не должен являться участником одновременно более 3-х договоров ДС.
Кроме того, количество договоров ДС влияет на налогообложение выплат по договору ДС, так при выплатах доход будет облагаться налогом, если общее количество одновременно действующих договоров ДС, по которым налогоплательщик является участником более 3-х (за исключением случаев прекращения договора ДС с переводом выкупной суммы в другой НПФ, а также если по заключенному договору ДС не перечислялись взносы и такой договор ДС прекращен на дату исчисления налога).
Какую сумму господдержки можно получить от государства?
Размер господдержки определяется администратором софинансирования и зависит от суммы Ваших взносов (при уплате взноса не менее 2 000 рублей в год) совокупно по всем договорам и среднемесячного дохода (по данным ФНС России) за предыдущий календарный год, но не может превышать 36 000 рублей в год совокупно по всем договорам, в том числе заключенным с другими фондами.
При среднемесячном доходе:
• до 80 тысяч рублей включительно, господдержка равна размеру Ваших взносов (36 тысяч внесли – 36 тысяч господдержка), формула расчета господдержки: 1 руб. вкладчика = 1 руб. государства
• от 80 тысяч рублей 01 копейки до 150 тысяч рублей включительно, размер господдержки равен 1/2 размера Ваших взносов (72 тысячи внесли – 36 тысячи господдержка), формула расчета господдержки: 1 руб. вкладчика = 0,5 руб. государства
• от 150 тысяч рублей 01 копейки, размер господдержки равен 1/4 размера уплаченных Вами взносов (144 тысячи внесли - 36 тысячи господдержка), формула расчета господдержки: 1 руб. вкладчика = 0,25 руб. государства
В каких случаях прекращается господдержка?
Право на господдержку прекращается:
- по истечении 10-ти летнего срока господдержки со дня ее назначения;
- при назначении выплаты или выкупной суммы по любому из заключенных договоров ДС (за исключением выплат выкупных сумм при особых жизненных ситуациях, правопреемникам или по договорам, по которым не должна быть получена господдержка, а также при переводе выкупной суммы в другой фонд).
Если договор ДС прекращен (в связи с получением всех полагающихся выплат или выкупной суммы) до 1 апреля года, следующего за годом уплаты первого взноса по данному договору ДС, господдержки по этому договору не будет, но по другим договорам долгосрочных сбережений право на господдержку сохранится.
- по истечении 10-ти летнего срока господдержки со дня ее назначения;
- при назначении выплаты или выкупной суммы по любому из заключенных договоров ДС (за исключением выплат выкупных сумм при особых жизненных ситуациях, правопреемникам или по договорам, по которым не должна быть получена господдержка, а также при переводе выкупной суммы в другой фонд).
Если договор ДС прекращен (в связи с получением всех полагающихся выплат или выкупной суммы) до 1 апреля года, следующего за годом уплаты первого взноса по данному договору ДС, господдержки по этому договору не будет, но по другим договорам долгосрочных сбережений право на господдержку сохранится.
Что происходит со сбережениями в случае смерти участника ПДС?
В случае смерти участника до назначения ему пожизненной выплаты или в случае смерти участника после назначения выплаты на определенный срок у правопреемников возникает право на получение остатка средств долгосрочных сбережений участника.
Правопреемникам необходимо обратиться в Фонд в течение шести месяцев со дня смерти участника. Срок обращения за выплатой правопреемников умершего участника может быть восстановлен в судебном порядке.
Выплата средств производится правопреемникам умершего участника, указанным им при заключении договора, либо в период действия договора в заявлении о распределении остатка средств на счете долгосрочных сбережений, поданном в фонд.
В случае отсутствия указания правопреемников в договоре и отсутствия заявления участника о распределении остатка средств на счете долгосрочных сбережений выплаты будут осуществляться родственникам участника в следующей последовательности:
родителям (усыновителям), детям (в т.ч. усыновленным), супругу (супруге) — в первую очередь;
братьям, сестрам, дедушкам, бабушкам, внукам —во вторую очередь.
Родственники второй очереди имеют право на получение средств, отраженных на счете долгосрочных сбережений участника, только при отсутствии обращения родственников первой очереди.
Правопреемникам необходимо обратиться в Фонд в течение шести месяцев со дня смерти участника. Срок обращения за выплатой правопреемников умершего участника может быть восстановлен в судебном порядке.
Выплата средств производится правопреемникам умершего участника, указанным им при заключении договора, либо в период действия договора в заявлении о распределении остатка средств на счете долгосрочных сбережений, поданном в фонд.
В случае отсутствия указания правопреемников в договоре и отсутствия заявления участника о распределении остатка средств на счете долгосрочных сбережений выплаты будут осуществляться родственникам участника в следующей последовательности:
Родственники второй очереди имеют право на получение средств, отраженных на счете долгосрочных сбережений участника, только при отсутствии обращения родственников первой очереди.
Как перевести в ПДС свою накопительную пенсию по ОПС?
1) Если Ваши пенсионные накопления находятся в «НПФ Эволюция», с которым у Вас заключен договор ДС в свою пользу, то для перевода пенсионных накоплений из ОПС в ПДС Вам необходимо до 31 декабря подать в «НПФ Эволюция» заявление на перевод пенсионных накоплений в качестве единовременного взноса по ПДС (ЗЕВ). Перевод состоится до 31 марта года, следующего за годом подачи ЗЕВ (потерь не будет). Подробнее
2) Если Ваши пенсионные накопления находятся в другом НПФ/СФР, то сначала нужно перевести их в «НПФ Эволюция», а затем подать ЗЕВ. Для перевода пенсионных накоплений в «НПФ Эволюция» необходимо в текущем году заключить договор об обязательном пенсионном страховании с «НПФ Эволюция» и подать в СФР не позднее 1 декабря текущего года Заявление застрахованного лица о переходе (средства ОПС поступят в Фонд через 5 лет) или о досрочном переходе (средства ОПС поступят в Фонд на следующий год, но возможны потери инвестиционного дохода). Подробнее
После вступления в силу договора ОПС с «НПФ Эволюция» Вы сможете подать заявление о переводе пенсионных накоплений в качестве единовременного взноса по ПДС (ЗЕВ).
ВАЖНО! Обратиться за переводом пенсионных накоплений в Программу долгосрочных сбережений можно до подачи заявления о назначении накопительной пенсии/срочной пенсионной выплаты, а также при отсутствии на рассмотрении в СФР заявления застрахованного лица о переходе (о досрочном переходе).
Какой минимальный и максимальный взнос в ПДС?
После заключения договора размер взноса участник программы определяет самостоятельно, как и периодичность уплаты. Чтобы иметь право на господдержку (софинансирование), размер взноса должен быть не менее 2 тыс. рублей в год. Максимальная сумма не ограничена.
Когда можно будет забрать сбережения?
Право на получение периодических выплат возникает при наличии хотя бы одного из условий:
(перечень видов дорогостоящего лечения устанавливается Правительством РФ; выкупная сумма может быть выплачена в размере стоимости медицинских услуг, но не более остатка средств на счете по договору ДС).
Могу я выбрать способ получения своих сбережений (вид выплаты)?
Да, в ПДС Вы можете выбрать вид выплаты.
По выбору участника можно назначить:
- при достижении 55/60 лет:
пожизненные ежемесячные выплаты; срочные ежемесячные выплаты: на срок от 1 года до 20 лет;
- По истечении 15 лет с даты заключения первого договора ДС:
пожизненные ежемесячные выплаты;
срочные ежемесячные выплаты: на срок от 1 года до 20 лет;
единовременную выплату.
Кроме того, участнику осуществляется единовременная выплата если размер пожизненных периодических выплат в случае их назначения составил бы менее 10 % действующего на дату обращения участника за назначением выплат по договору ПДС прожиточного минимума пенсионера в целом по РФ*.
*Прожиточный минимум пенсионера на 2026 год – 16 288 руб
Можно ли будет перевести ПДС в другой фонд?
До обращения за установлением выплаты по договору долгосрочных сбережений Вы вправе подать заявление о расторжении договора долгосрочных сбережений и переводе выкупной суммы в качестве сберегательного взноса в другой негосударственный пенсионный фонд (НПФ).
Перевод выкупной суммы и полученного инвестиционного дохода в другой НПФ осуществляется один раз в 5 лет.
Заявление и копия договора долгосрочных сбережений, заключенного в пользу того же участника с другим НПФ, подаются в Фонд не позднее 1 декабря текущего года.
Фонд рассмотрит заявление не позднее 1 марта и переведет выкупную сумму не позднее 31 марта года, следующего за годом, в котором истекает пятилетний срок, начиная с года подачи Заявления, без потери инвестиционного дохода.
Перевод выкупной суммы и полученного инвестиционного дохода в другой НПФ осуществляется один раз в 5 лет.
Заявление и копия договора долгосрочных сбережений, заключенного в пользу того же участника с другим НПФ, подаются в Фонд не позднее 1 декабря текущего года.
Фонд рассмотрит заявление не позднее 1 марта и переведет выкупную сумму не позднее 31 марта года, следующего за годом, в котором истекает пятилетний срок, начиная с года подачи Заявления, без потери инвестиционного дохода.
Смогу ли я забрать сбережения, если досрочно расторгну договор ДС?
После заключения договора ДС Вы вправе его расторгнуть:
- в течение установленного договором «периода охлаждения» без последствий для права на получение господдержки по другим договорам ДС и получить выкупную сумму, включающую возврат всех уплаченных личных сберегательных взносов;
- по истечении установленного договором периода охлаждения с выплатой выкупной суммы.
Средства господдержки, переведенные пенсионные накопления и взносы работодателя по ПДС, а также доход от их инвестирования выплачиваются только при наступлении оснований для выплат по договору ДС или установленных законом особых жизненных ситуаций.
- в течение установленного договором «периода охлаждения» без последствий для права на получение господдержки по другим договорам ДС и получить выкупную сумму, включающую возврат всех уплаченных личных сберегательных взносов;
- по истечении установленного договором периода охлаждения с выплатой выкупной суммы.
Средства господдержки, переведенные пенсионные накопления и взносы работодателя по ПДС, а также доход от их инвестирования выплачиваются только при наступлении оснований для выплат по договору ДС или установленных законом особых жизненных ситуаций.
Можно ли оформить договор не на себя, а на ребенка или родственника?
Да, это возможно. Ознакомиться с условиями программы и заключить договор можно здесь.
Могут ли женщины 50+ лет и мужчины 55+ лет получить налоговый вычет?
В связи с изменениями в налоговом законодательстве с 17.11.2025 вкладчики по ДДС могут обратиться за налоговым вычетом независимо от возраста, при этом для получения вычета требуется выполнение предусмотренных Налоговым кодексом РФ условий (соблюдение минимального срока с даты заключения ДДС до даты обращения участника такого договора за назначением выплат по нему; соблюдение ограничений по количеству одновременного заключенных ДДС).
Оценка соблюдения указанных условий осуществляется ФНС, при этом информацию о дате обращения за выплатой Фонд предоставляет в ФНС. Если вкладчик, получивший налоговый вычет, не выполнил условия для его получения, то ФНС направит такому вкладчику требование о возврате вычета с уплатой пени.
Условия предоставления налогового вычета по ПДС
Налоговый вычет предоставляется при соблюдении следующих условий:
1. Минимальный срок, который определяется с даты заключения договора долгосрочных сбережений до даты обращения за назначением выплат, после наступления оснований для назначения, составляет не менее 10 лет с учетом переходных положений*:
- 5 лет - при заключении договора в 2024 - 2026 годах
- 6 лет - при заключении договора в 2027 году
- 7 лет - при заключении договора в 2028 году
- 8 лет - при заключении договора в 2029 году
- 9 лет - при заключении договора в 2030 году
- 10 лет - при заключении договора в 2031 году и далее
2. В течение срока действия договора долгосрочных сбережений, по которому предоставляется вычет, налогоплательщик не имел одновременно более 2-х других договоров долгосрочных сбережений, за исключением случаев прекращения договора с переводом денежных (выкупных) сумм в другой НПФ, а также если по заключенному договору не перечислялись взносы и такой договор прекращен на дату подачи заявления на вычет **
* В связи с изменениями в действующем законодательстве от 17.11.2025 за налоговым вычетом могут обратиться все вкладчики, независимо от возраста, а проверка правомерности получения вычета будет осуществляться ФНС;
** с 01.09.2026 будут применяться новые требования - если в течение срока действия договора долгосрочных сбережений, по которому предоставляется вычет, налогоплательщик не являлся участником одновременно более трех договоров долгосрочных сбережений, за исключением случаев прекращения договора с переводом денежных (выкупных) сумм в другой НПФ, а также если по заключенному договору не перечислялись взносы и такой договор прекращен на дату подачи заявления на вычет.
Способы получения налогового вычета по ПДС
Есть несколько способов получения налогового вычета:
1. Упрощенный порядок через Личный кабинет налогоплательщика на сайте Федеральной налоговой службы РФ (ФНС) без подачи декларации 3-НДФЛ (возможен только в случае направления НПФ в электронном формате справок об уплате сберегательных взносов за истекший год) - заявление на получение налогового вычета будет сформировано автоматически. Необходимо только указать банковские реквизиты и подписать электронной подписью налогоплательщика через Личный кабинет. После подачи заявления инспекция проведет проверку в течение 30 календарных дней с даты предоставления заявления. По окончании проверки ФНС примет решение о предоставлении вычета (полностью или частично) либо об отказе в нем (полностью или частично).
2. Через ФНС по месту жительства. Предусматривает заполнение декларации 3-НДФЛ, предоставление Справки о доходах от работодателя и документов, подтверждающих уплату пенсионных взносов. Все это необходимо предоставить в ФНС.
3. Через Личный кабинет ФНС, путём заполнения декларации 3-НДФЛ, также необходимо получить в НПФ справки о сумме внесенных взносов и приложить ее к Декларации.
4. Через бухгалтерию по месту работы* в течение налогового периода при условии, что взносы удерживаются из заработной платы и перечисляются в негосударственный пенсионный фонд работодателем.
1. Упрощенный порядок через Личный кабинет налогоплательщика на сайте Федеральной налоговой службы РФ (ФНС) без подачи декларации 3-НДФЛ (возможен только в случае направления НПФ в электронном формате справок об уплате сберегательных взносов за истекший год) - заявление на получение налогового вычета будет сформировано автоматически. Необходимо только указать банковские реквизиты и подписать электронной подписью налогоплательщика через Личный кабинет. После подачи заявления инспекция проведет проверку в течение 30 календарных дней с даты предоставления заявления. По окончании проверки ФНС примет решение о предоставлении вычета (полностью или частично) либо об отказе в нем (полностью или частично).
2. Через ФНС по месту жительства. Предусматривает заполнение декларации 3-НДФЛ, предоставление Справки о доходах от работодателя и документов, подтверждающих уплату пенсионных взносов. Все это необходимо предоставить в ФНС.
3. Через Личный кабинет ФНС, путём заполнения декларации 3-НДФЛ, также необходимо получить в НПФ справки о сумме внесенных взносов и приложить ее к Декларации.
4. Через бухгалтерию по месту работы* в течение налогового периода при условии, что взносы удерживаются из заработной платы и перечисляются в негосударственный пенсионный фонд работодателем.
*С 01.01.2027 вычеты по ПДС будут предоставляться только через ФНС, вычет через работодателя будет отменен.
Как назначить правопреемника по ПДС?
Правопреемников можно назначить по заявлению участника о распределении остатка средств на счете долгосрочных сбережений.
Вы вправе назначить одного или несколько правопреемников. При назначении нескольких правопреемников распределите между ними соответствующие доли средств в процентах таким образом, чтобы их сумма составила 100 процентов. Подробнее
Вы вправе назначить одного или несколько правопреемников. При назначении нескольких правопреемников распределите между ними соответствующие доли средств в процентах таким образом, чтобы их сумма составила 100 процентов. Подробнее
Какие условия при обращении за назначением выплаты по ПДС?
Обратите внимание, что с года, следующего за годом, в котором Вам будет назначена выплата по договору долгосрочных сбережений, у Вас прекратится право на получение господдержки от государства по всем договорам долгосрочных сбережений, в том числе заключенным после назначения выплаты.
Если договор ПДС прекращен (в связи с получением всех полагающихся выплат или выкупной суммы) до 1 апреля года, следующего за годом уплаты первого взноса по данному договору ДС, господдержки по этому договору не будет, но по другим договорам долгосрочных сбережений право на господдержку сохранится.
При назначении периодических выплат ранее, чем через 5 лет с даты заключения договора (при заключении договора в 2024 - 2026 годах):
1. НДФЛ будет удерживаться с инвестиционного дохода (ИД)
2. Если Вы получали налоговый вычет на сумму взносов по договору ДС, то данный вычет потребуется вернуть в ФНС вместе с пени. Для договоров, заключенных в 2024 - 2026 годах, рекомендуем обращаться за выплатами не ранее, чем через 5 лет с даты заключения договора (в этом случае, при соблюдении прочих условий, установленных Налоговым кодексом РФ, НДФЛ с дохода по выплатам по ПДС удерживаться не будет, налоговый вычет по взносам по ПДС возвращать не нужно).
Ознакомиться с порядком обращения можно здесь.
Расскажем про ПДС в мессенджере
Заполните данные и наш специалист напишет Вам в мессенджере. Консультация бесплатная.
Код подтверждения
Введите код, отправленный на +79000000000 в течение 4 минут
Код из СМС
Запросить код повторно можно через 60 сек.
Код больше не работает
Вы ввели код неверно 3 раза.
Запросите новый код и введите его корректно.
Запросите новый код и введите его корректно.
Заказать консультацию по ПДС
Заполните данные для оставления заявки на консультацию по ПДС.
Наш специалист свяжется с Вами в ближайшее время. Консультация бесплатная.
Наш специалист свяжется с Вами в ближайшее время. Консультация бесплатная.
Код подтверждения
Введите код, отправленный на +79000000000 в течение 4 минут
Код из СМС
Запросить код повторно можно через 60 сек.
Код больше не работает
Вы ввели код неверно 3 раза.
Запросите новый код и введите его корректно.
Запросите новый код и введите его корректно.
Остались вопросы?
Вы можете обратиться в Фонд:
1. Через интернет-сервис «Личный кабинет» в разделе «Обращения»;
2. По электронной почте info@evonpf.ru;
3. Лично в офис, адреса и режим работы офисов размещены на сайте, в разделе «Контакты»;
4. По телефону единой информационно-справочной службы 8 800 700-65-54 (мнк), звонок по России бесплатный;
5. Письменно (почтовым отправлением) по адресу: 127051, г. Москва, вн. тер. г. муниципальный округ Мещанский, б-р Цветной, д. 2, АО «НПФ «Эволюция».
1. Через интернет-сервис «Личный кабинет» в разделе «Обращения»;
2. По электронной почте info@evonpf.ru;
3. Лично в офис, адреса и режим работы офисов размещены на сайте, в разделе «Контакты»;
4. По телефону единой информационно-справочной службы 8 800 700-65-54 (мнк), звонок по России бесплатный;
5. Письменно (почтовым отправлением) по адресу: 127051, г. Москва, вн. тер. г. муниципальный округ Мещанский, б-р Цветной, д. 2, АО «НПФ «Эволюция».
Авторизуйтесь в личном кабинете
Оставьте обращение и отслеживайте его статус. При подаче обращения через личный кабинет Вы получите более подробный и персонализированный ответ по Вашей ситуации.
Максимальный срок предоставления ответа – 15 рабочих дней
Перейти в личный кабинет
Максимальный срок предоставления ответа – 15 рабочих дней
Код подтверждения
Введите код, отправленный на test@mail.ru в течение 4 минут
Код из email
Запросить код повторно можно через 60 сек.
Код больше не работает
Вы ввели код неверно 3 раза.
Запросите новый код и введите его корректно.
Запросите новый код и введите его корректно.